
카카오뱅크, 조달비용 부담에도 NIM 방어…비결은 저원가성 예금
올 3분기 저원가성 예금 비중 54.1%, 은행권 평균 대비 17.2%p 웃돌아…개인사업자 대출 확대도 복합 작용
구글 검색 선호 출처로 추가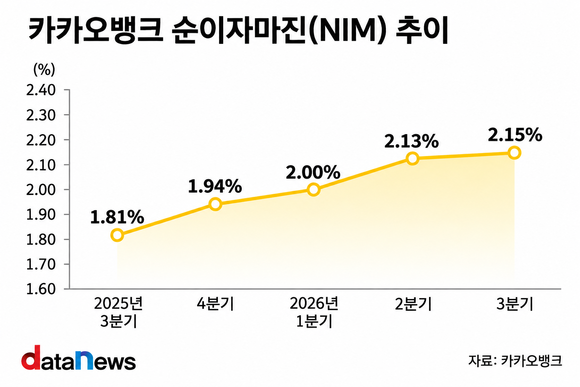
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
18일 데이터뉴스가 카카오뱅크의 실적발표자료를 분석한 결과, 올해 3분기 NIM은 2.15%로 집계됐다. 전분기(2.13%) 대비 0.02%p, 전년 동기(1.81%) 대비 0.34%p 상승했다.
NIM은 금융기관이 자산을 운용해 벌어들인 총이자수익에서 조달비용 등을 차감한 순이자이익을 총운용자산으로 나눈 비율이다. 금융사의 실질적인 기초 체력을 평가하는 지표로 활용된다.
올해 3분기 시중은행들은 전분기 대비 NIM 악화를 겪었다. 주식 시장으로의 머니 무브로 인한 예금 조달구조 악화와 조달비용 증가 등에 영향을 받았다. 이에 반해 카카오뱅크는 개선세를 이어가며 NIM 방어에 성공했다.
카카오뱅크는 타 은행 대비 높은 저원가성 예금 비중을 바탕으로 조달비용 부담을 완화했다. 수시입출금 통장 등 저원가성 예금은 저축성 예금 대비 금리가 낮기 때문에, 비중이 높은 은행일수록 상대적으로 낮은 비용으로 자금을 조달하는 데 유리하다.
고객군과 상품을 다변화하며 수신 기반을 확대해 온 결과, 올해 3분기 저원가성 예금 비중은 54.1%로 집계됐다. 전분기(56.7%) 대비 2.6%p 하락했지만, 여전히 은행권 평균(36.9%)보다 17.2%p 높은 수준이다.
높은 저원가성 예금 비중은 상대적으로 낮은 자금조달비용률을 유지하는 데도 유리하게 작용했다. 카카오뱅크의 올해 1분기와 상반기 누적 자금조달비용률은 각각 1.98%, 1.83%로 시중은행 평균(2.23%, 2.06%)을 밑돌았다.
3분기 누적으로도 1.88%로 상반기 대비 0.05%p 상승했지만 1%대를 유지했다. 다만, 시중은행의 3분기 누적 자금조달비용률은 아직 공개되지 않아 동일 기간 비교는 어렵다.
개인사업자 대출 확대도 NIM 개선에 힘을 보탰다. 카카오뱅크는 개인사업자 대출을 중심으로 여신을 늘리며 이자수익 기반을 확대했다. 회사 측은 대출자산 확대와 상대적으로 조달비용률이 낮은 점 등이 복합적으로 작용하면서 NIM 방어에 성공했다고 설명했다.
올해 3분기 개인사업자 대출 잔액은 4조 원으로, 전체 여신 잔액(48조6000억 원) 중 8.2%를 차지했다. 전분기 대비 잔액(3조7000억 원)은 8.1%, 비중(7.7%)은 0.5%p 늘었다.
한편, 카카오뱅크는 향후에도 저원가성 예금 비중을 50% 이상으로 유지한다는 계획이다. 현재 내국인과 개인에 집중된 고객 기반을 외국인, 법인까지 확장한다. 지난 10월 국내 장기거주 외국인 고객을 대상으로 외국인서비스를 런칭했으며, 법인뱅킹은 2028년 상반기 런칭을 목표로 준비 중이다.
상품 차원에서는 모임통장, 우리아이통장과 같은 도메인 관련 상품을 확대할 계획이다. 또한 현재 운영 중인 상품들은 추후 투자, 결제 맥락과 적절히 접목해 성장세를 이어갈 계획이며, 최근 내놓은 스텔스통장을 비롯해 비상금, 생활비 등 신규 도메인 진출을 통해 안정적인 예금기반을 확대한다는 방침이다.
이윤혜 기자 dbspvpt@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 카카오뱅크, 애플페이 서비스 도입…은행권 최초 (2026/11/16)
- - “외국인도 이제는 카카오뱅크…내국인과 똑같은 금융 혜택” (2026/10/12)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.