



‘조각투자' 장외시장 임박… KDX vs 넥스체인지 쟁탈전
금융위 본인가 심사 통과 초읽기… 연내 부동산·미술품·음원 등 거래소 출범 목표


- 글자크기


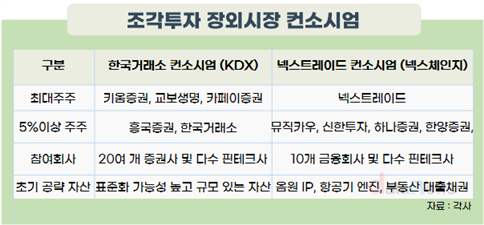
제도권 조각투자 장외시장 개막을 앞두고, 한국거래소 컨소시엄(KDX)과 넥스트레이드 컨소시엄(넥스체인지)이 치열한 시장 주도권 경쟁을 예고하고 있다.
그동안 부동산, 미술품, 음원 저작권 등은 개별 플랫폼의 ‘가두리’ 안에 갇혀 있었다. 투자자는 부동산 등을 기초자산으로 한 증권을 매수하더라도, 이를 원하는 시점에 되팔기가 어려웠다. 발행 사업자가 자체 플랫폼에서 투자자 간 거래를 지원하는 구조가 대부분이었기 때문이다.
이들 컨소시엄이 최종 본인가를 획득하면이들 조각투자 증권을 하나의 시장에서 다자간으로 거래할 수 있는 제도권 장외시장이 열리게 된다. 업계는 거래소 간판보다, 투자자를 끌어들일 매력있는 상품을 누가 먼저 채우느냐가 승부처라고 보고 있다.
“KDX vs 넥스체인지, 양강 구도 형성”
15일 금융투자업계에 따르면 KDX와 넥스체인지는 이달중 금융위원회에서 수익증권 장외거래중개업 본인가 심사를 받는다. 주식시장의 한국거래소와 넥스트레이드 간 경쟁 구도가, 조각투자 유통 시장에서도 그대로 재현되는 모양새다.
양측은 각기 다른 주주 구성과 운영 전략을 바탕으로 시장 선점을 노리고 있다. 시장의 관심은 제도 안착을 넘어 실질적인 거래 활성화로 향하고 있다.
“결국 관건은 투자자 사로잡을 ‘상품 경쟁력’”
그간 조각투자 성과는 자산별로 온도 차가 뚜렷했다. 규모가 컸던 부동산 조각투자 분야의 일부 1세대 플랫폼(카사코리아, 펀블 등)은 제도 요건을 충족하지 못해 잇달아 서비스를 종료했다.
반면, 실물 자산 중심의 조각투자 공모는 높은 청약률을 기록하기도 했다. 올해 하나증권과 데이터젠이 협업한 ‘한돈 투자계약증권 2호’는 최종 청약률 350%를 보였다. 기초자산의 수익 구조와 투자 목적이 명확하고 투자자가 이해하기 쉬운 상품은, 관심을 끌 수 있다는 점을 보여주는 사례다.
전문가들은 유통 플랫폼의 성공 여부가 매력적인 기초자산 공급에 달려 있다고 지적한다. 한 금융투자업계 관계자는 “리테일 투자자의 관심을 끌 수 있는 매력적인 상품이 상장될 수 있는지가 관건”이라고 평가했다.
권선무 기자
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.