



현대엔지니어링, 수익성 회복했지만…부채비율 200%대 ‘과제’
상반기 원가율 3.3%p 낮추며 영업이익률 4.1%…에너지·첨단 산업건축 사업 확대 활로 모색


- 글자크기


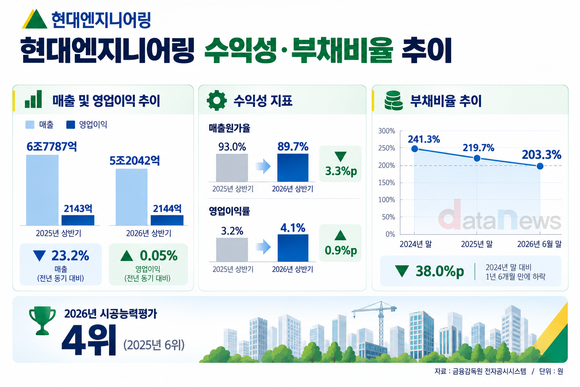
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
현대엔지니어링이 2024년 말 대규모 손실을 반영한 ‘빅배스’ 충격에서 벗어나 수익성을 회복하고 있다. 다만 부채비율은 여전히 200%를 웃돌아 재무구조 개선이 과제로 남았다.
16일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 현대엔지니어링의 반기보고서를 분석한 결과, 올해 상반기 연결 기준 매출은 5조2042억 원으로 집계됐다. 전년 동기(6조7787억 원) 대비 23.2% 감소했다. 반면 영업이익은 2144억 원으로 지난해 같은 기간(2143억 원)과 비슷한 수준을 유지했다.
외형 축소에는 건축·주택 부문의 매출 감소가 영향을 미쳤다. 건축·주택 부문 매출은 지난해 상반기 3조6149억 원에서 올해 상반기 2조1844억 원으로 39.6% 감소했다. 특히 해당 부문의 해외 매출은 1조3800억 원에서 3383억 원으로 75.5% 줄었다.
매출 감소에도 수익성은 개선됐다. 현대엔지니어링의 매출원가율은 지난해 상반기 93.0%에서 올해 상반기 89.7%로 3.3%p 하락했다. 이에 따라 매출총이익은 4734억 원에서 5340억 원으로 12.8% 증가했고, 영업이익률은 3.2%에서 4.1%로 0.9%p 상승했다.
수익성 회복과 함께 재무구조도 개선되는 추세다. 현대엔지니어링은 2024년 말 1조 원이 넘는 해외 사업장 손실을 한꺼번에 반영하는 빅배스를 단행했다. 이 과정에서 2023년 말 108.0%였던 부채비율이 2024년 말 241.3%까지 상승했다.
이후 부채비율은 2025년 말 219.7%, 올해 6월 말 203.3%로 꾸준히 낮아졌다. 빅배스 직후인 2024년 말과 비교하면 1년 6개월 만에 38.0%p 하락했다. 다만 여전히 200%를 웃돌고 있어 추가적인 재무구조 개선이 필요한 상황이다.
실적 회복은 시공능력평가 순위에도 반영됐다. 현대엔지니어링은 2026년 시공능력평가에서 4위를 기록하며 지난해 6위에서 두 계단 상승했다.
현대엔지니어링은 수익성 및 재무구조 개선과 함께 사업 포트폴리오 재편도 추진하고 있다. 지난 7월 새로운 가치체계를 발표하고 SMR(소형모듈원전), 핵융합, 수소, 태양광 등 차세대 에너지와 AI 데이터센터를 비롯한 첨단 산업건축 분야를 향후 사업 확대 분야로 제시했다.
최근에는 에너지 분야에서 사업 확보에도 나섰다. 지난 9일 한국중부발전과 SK이노베이션 E&S가 발주한 용인 열병합발전소 건설 사업과 한국동서발전이 발주한 신호남 복합발전소 건설 사업에서 각각 우선협상대상자로 선정됐다.
수익성 회복세를 이어가는 가운데 에너지·첨단 산업건축 분야의 사업 확대와 재무구조 개선을 지속하는 것이 향후 과제로 남는다.
성수아 기자 sa358@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.