

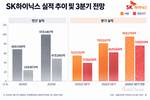
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
SK하이닉스가 올해 들어 분기마다 영업이익을 늘리며 3분기에도 70%대 후반의 영업이익률을 기록할 전망이다. 다만 D램 가격 상승폭이 둔화되고 고대역폭메모리(HBM) 경쟁이 심화되는 가운데, 2027년 이후 메모리 수요에 대한 전망도 엇갈리고 있어 현재의 높은 수익성이 얼마나 이어질지 주목된다.
23일 데이터뉴스가 9월에 발간된 DB증권·미래에셋증권·BNK투자증권의 실적 전망치를 분석한 결과, SK하이닉스의 2026년 3분기 매출은 평균 94조2754억 원, 영업이익은 73조9379억 원으로 전망됐다. 2분기보다 각각 18.9%, 22.1% 증가한 수준이다. 예상 영업이익률은 78.4%다.
올해 들어 수익성은 가파르게 높아졌다. 영업이익은 1분기 37조6103억 원에서 2분기 60조5426억 원으로 증가했고, 3분기에는 74조 원에 육박할 전망이다. 영업이익률도 1분기 71.5%에서 2분기 76.3%, 3분기 78%대로 상승할 것으로 예상된다. 3분기 영업이익 전망치는 지난해 연간 영업이익 47조2063억 원보다 56.6% 많은 수준이다.
다만 실적을 구성하는 메모리별 흐름에는 변화가 나타나고 있다. D램은 여전히 실적을 이끌고 있지만 가격 상승폭은 점차 낮아지는 모습이다. 트렌드포스는 3분기 범용 D램 계약가격 상승률을 전분기 대비 13~18%로 전망했다. AI 서버 수요는 강하지만 PC·스마트폰 고객의 가격 부담이 커지고 일부 서버 고객이 고용량 제품에서 상대적으로 저용량 제품으로 이동하면서 가격 상승세가 완만해질 것으로 분석했다.
증권가도 일부 실적 전망을 낮췄다. BNK투자증권은 3분기 D램 평균판매가격(ASP) 상승률 전망을 16%에서 12%로 조정하고, 원·달러 평균 환율도 1480원에서 1420원으로 낮추면서 3분기 영업이익 전망치를 기존 76조3790억 원에서 72조780억 원으로 6% 하향했다.
HBM에서는 경쟁이 심화되고 있다. 카운터포인트리서치에 따르면 SK하이닉스의 글로벌 HBM 시장 매출 기준 점유율은 지난해 2분기 64%에서 올해 2분기 50%로 낮아졌다. 삼성전자는 33%까지 올라오며 격차를 좁혔다. SK하이닉스가 시장 1위를 유지하고 있지만 HBM4를 중심으로 삼성전자와 마이크론의 공급이 확대되면서 과거보다 경쟁 강도가 높아지고 있다.
반면 낸드는 상대적으로 견조하다. 증권가는 SK하이닉스의 3분기 낸드 영업이익을 16조~17조 원 수준으로 추정했다. 기업용 솔리드스테이트드라이브(eSSD)가 성장을 뒷받침하고 있다. 트렌드포스에 따르면 SK하이닉스그룹의 2분기 eSSD 매출은 86억3000만 달러를 넘어 업계 2위를 기록했다. 트렌드포스는 생성형 AI 에이전트 확산과 클라우드서비스사업자(CSP)의 데이터센터 투자에 힘입어 3분기에도 eSSD 수요가 높은 수준을 유지할 것으로 전망했다.
3분기 이후 전망은 증권사마다 차이가 있다. DB증권은 SK하이닉스의 영업이익이 올해 249조9905억 원, 2027년에는 392조9549억 원까지 확대될 것으로 전망했다. 미래에셋증권도 올해 255조2000억 원, 2027년 386조2000억 원을 예상했다. 반면 BNK투자증권은 메모리 가격과 수요 둔화를 예상하며 연간 영업이익이 2026년 246조6860억 원에서 2027년 248조9810억 원으로 비슷한 규모를 유지할 것으로 봤다.
SK하이닉스 실적을 좌우할 AI 투자 자체는 당분간 이어질 가능성이 높다는 분석도 나온다. NICE신용평가는 지난 17일 발간한 리포트에서 미국 AI 인프라 투자의 82%를 담당하는 알파벳·아마존·메타·마이크로소프트·오라클 등 주요 빅테크가 투자부담 증가에도 재무적 완충력에 기반한 외부 조달로 2028년까지 AI 투자를 지속할 대응이 가능할 것으로 평가했다.
다만 AI 투자 증가 속도가 수익화 속도를 앞서면서 투자 효율은 낮아지고 있다. NICE신용평가는 주요 빅테크의 자본적지출(Capex) 대비 매출액 배수가 2024년 이후 하락하고 있다며, AI 사업에서 높은 수익창출력이 지속되는지가 중장기적으로 중요한 관찰 대상이라고 짚었다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - SK하이닉스 직원 보수, 삼성전자 추월… 올해도 이어질까 (2026/08/25)
- - 낸드도 '대박'…SK하이닉스 2분기 낸드 영업익 13조 (2026/07/31)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.