
한화큐셀, 신재생 매출 성장에도 수익성 주춤…내년 회복할까
3분기 누적 매출 40.8% 증가에도 영업이익률 4.9%…미국 모듈 판가 인상 효과 내년 본격화 전망
구글 검색 선호 출처로 추가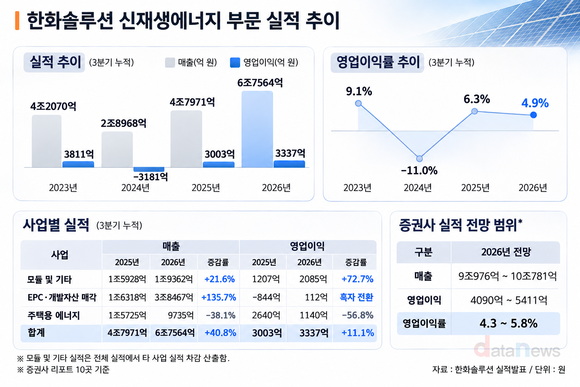
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
한화솔루션의 신재생에너지 부문(이하 한화큐셀)이 외형 성장에도 수익성 회복에 어려움을 겪고 있다. 미국 태양광 모듈 판매가격 상승과 현지 생산 확대를 바탕으로 내년 실적이 개선될 수 있다는 전망도 나오지만, 발전사업의 공사 지연과 원가 부담 등이 변수로 남아 있다.
11일 데이터뉴스가 한화솔루션의 실적발표를 분석한 결과, 올해 3분기 누적 신재생에너지 부문 매출은 6조7564억 원으로 전년 동기(4조7971억 원) 대비 40.8% 증가했다. 영업이익은 3003억 원에서 3337억 원으로 11.1% 늘어나는 데 그쳤다. 영업이익률은 6.3%에서 4.9%로 하락했다.
3분기 단일로는 매출 2조1632억 원, 영업이익 1051억 원을 기록했다. 전년 동기 대비 매출은 23.5% 증가했고, 영업이익은 79억 원에서 크게 늘었다. 다만 지난해 3분기 영업이익이 급감했던 기저효과가 반영됐다.
미국 첨단제조 생산세액공제(AMPC)를 제외한 수익성은 오히려 악화됐다. 올해 3분기 누적 AMPC는 6438억 원으로 전년 동기(4341억 원)보다 늘었다. 이를 신재생에너지 영업이익에서 차감하면 영업손익은 지난해 1338억 원 적자에서 올해 3101억 원 적자로 적자 폭이 확대됐다.
수익성 회복이 더딘 주요 원인 중 하나는 발전소 개발·시공 사업의 비용 부담이다. 올해 3분기 누적 EPC·개발자산 매각 매출은 3조8467억 원으로 전년 동기(1조6318억 원)보다 135.7% 증가했다. 신재생에너지 전체 매출에서 차지하는 비중도 34.0%에서 56.9%로 확대됐다.
그러나 해당 사업의 3분기 누적 영업손익은 844억 원 적자에서 112억 원 흑자로 전환하는 데 그쳤다. 영업이익률은 0.3%에 불과했다. 특히 3분기 단일 영업손익은 전년 동기 187억 원 흑자에서 올해 51억 원 적자로 돌아섰다.
미국 현지 전기공사 인력 부족과 기자재 불량에 따른 공사 지연, 추가 인건비 부담 등이 영향을 미쳤다. 인공지능(AI) 데이터센터 건설 확대로 전기공사 전문인력 확보 경쟁이 심화된 점도 원가 부담으로 작용했다. 한화솔루션은 현장 인력 추가 확보를 추진하고 있으며, 이러한 문제가 단기적인 요인이라고 판단하고 있다. 다만 연말 프로젝트 완공 지연과 추가 인력 투입에 따른 비용 부담은 이어질 수 있다고 설명했다.
모듈 사업에서는 미국 통상정책 변화에 따른 판매가격 상승이 수익성 개선 요인으로 꼽힌다. 미국 정부는 무역확장법 232조에 따라 오는 12월 4일부터 수입 태양광 모듈에 최저수입가격(MIP)을 적용할 예정이다. 저가 수입 모듈의 가격 경쟁력이 약화되면서 미국 현지 생산 모듈의 판매가격에도 긍정적으로 작용할 수 있다는 분석이다.
한화솔루션은 3분기 실적설명회에서 2027~2028년 공급을 위한 기가와트(GW)급 모듈 계약의 판매가격이 올해보다 와트당 10센트 이상 높은 수준에서 체결되고 있다고 설명했다. 회사는 기존 계약과 재고 물량의 영향으로 가격 상승 효과가 올해 4분기부터 내년 상반기까지 점진적으로 실적에 반영될 것으로 보고 있다.
다만 증권가에서는 모듈 가격 상승이 본격적인 실적 개선으로 이어지기까지 시간이 더 필요할 수 있다는 분석도 나온다. KB증권은 인상된 신규 계약가격이 2027년 1분기 실적부터 일부 반영될 것으로 예상했다. 반면 iM증권은 미국 내 기존 재고가 상당 부분 소진된 이후인 2027년 3분기 전후 모듈 출하량 증가와 판가 상승 효과가 가시화될 것으로 전망했다.
발전사업의 수익성 정상화 시점도 변수다. KB증권은 EPC 사업의 인력 부족이 일시적인 문제라면 2027년 1분기부터 정상화가 가능할 것으로 분석했다. 하지만 공사 지연과 인건비 상승이 장기화할 경우 모듈 가격 상승에 따른 이익 개선 효과가 일부 상쇄될 수 있다.
이에 따라 내년 수익성 회복 폭에 대한 증권사 전망도 엇갈린다. 메리츠증권은 2027년 신재생에너지 부문 영업이익을 7887억 원, 영업이익률을 5.6%로 예상했다. 반면 삼성증권은 영업이익 1조2180억 원, 영업이익률 12.7%를 전망했다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 한화큐셀, 매출 회복에도 수익성 숙제…미국 규제 변수 (2026/08/12)
- - 한화큐셀, 통관 지연으로 4분기 적자 전망…공급망 다각화 '시험대' (2025/11/26)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.