



SKC 동박, 내년 수익성 반등할까…판가 인상·거점 재편 주목
3분기 누적 이차전지소재 매출 6591억, 영업손실은 1178억…전지박 공급 부족도 당분간 지속 전망


- 글자크기


[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
SKC의 동박 사업이 외형 성장에도 적자를 이어가고 있다. 다만 생산거점을 말레이시아로 옮기는 작업이 마무리되고 전지박 판가 인상 효과도 본격적으로 반영될 예정이어서 내년부터 수익성이 개선될지 주목된다.
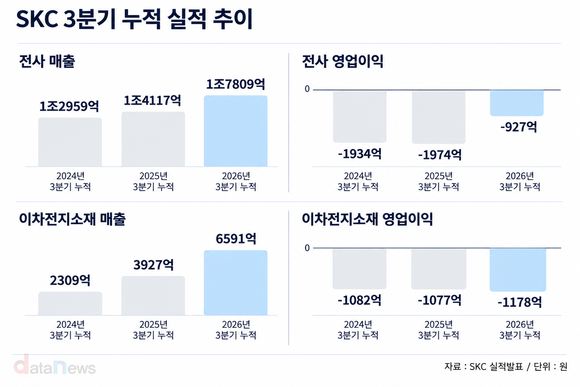
6일 데이터뉴스가 SKC의 실적발표를 분석한 결과, 올해 3분기 누적 매출은 1조7809억 원으로 전년 동기(1조4117억 원)보다 26.2% 증가했다. 영업손실은 1974억 원에서 927억 원으로 1047억 원 줄었다.
전사 실적은 개선됐지만 이차전지소재 사업의 수익성 회복은 더디다. 이차전지소재 사업의 올해 3분기 누적 매출은 6591억 원으로 전년 동기(3927억 원)보다 67.8% 증가했다. 2024년 3분기 누적 매출(2309억 원)과 비교하면 2년 만에 185.5% 늘었다. 동박 판매량은 전년 동기보다 39% 증가했고, 이 가운데 에너지저장장치(ESS)용 판매량은 449% 늘었다.
반면 같은 기간 영업손실은 1000억 원대를 이어갔다. 2024년 3분기 누적 1082억 원이던 영업손실은 지난해 1077억 원, 올해 1178억 원을 기록했다. 2년간 매출이 2.9배로 늘었지만 영업손실은 확대됐다.
특히 올해 3분기 이차전지소재 사업은 매출 2482억 원, 영업손실 544억 원을 기록했다. 매출은 전년 동기보다 48.9% 증가했지만 영업손실은 지난해 3분기 350억 원, 올해 2분기 308억 원보다 커졌다.
생산거점 재편 과정에서 발생한 비용이 3분기 수익성에 부담으로 작용했다. SKC는 정읍공장 다운사이징 과정에서 재고 관련 일회성 손실을 반영했고, 말레이시아 공장 전체 생산라인의 감가상각도 시작됐다. 말레이시아 중심의 생산체제로 전환하는 과정에서 일시적으로 공급 대응에도 제약이 생겼다.
다만 이 같은 비용은 생산거점 재편 과정에서 발생한 단기 부담으로, 재편이 마무리된 이후에는 원가 부담을 낮추는 요인으로 작용할 전망이다. SK넥실리스는 정읍공장의 대량생산 기능을 줄이고 생산물량을 말레이시아로 이전하는 한편, 정읍공장은 신제품 개발과 생산기술 고도화를 담당하는 마더팩토리 역할로 운영할 계획이다. 국내 생산량 축소로 고정비 부담을 낮추고 상대적으로 원가 경쟁력이 높은 말레이시아 생산 비중을 높여 수익성을 개선한다는 전략이다.
SKC는 3분기 실적발표에서 생산거점 전환을 통해 원가 개선 기반을 확보했다고 설명했다. 말레이시아 공장의 손익분기점 달성에 필요한 판매량(BEP-T)은 지난해 정읍공장 평균보다 60% 낮아졌고, 말레이시아 자체적으로도 전년보다 50% 낮아졌다.
3분기를 기점으로 생산거점 재편은 사실상 마무리됐다. 정읍공장은 다운사이징을 완료했고, 말레이시아 공장은 전체 생산라인 가동을 시작해 가동률이 90%를 넘어섰다. 전체 생산량 가운데 말레이시아 비중은 90%, 판매량 기준으로도 80%까지 올라왔다.
여기에 전지박 수급 상황도 이전보다 개선되고 있다. 인공지능(AI) 데이터센터 확대로 회로박 수요가 급증하면서 일부 동박 업체가 전지박 생산라인을 회로박으로 전환하고 있는 데다 최근 수년간 신규 전지박 증설도 제한됐다. 이에 따라 SKC는 전지박 시장이 공급 부족 국면으로 이동하고 있다고 보고 있다.
회사 측은 이 같은 공급 부족을 단기 현상으로만 보지는 않고 있다. SKC 관계자는 전지박 공급 부족 전망에 대해 “당분간이면 몇 년간은 이어질 전망”이라며 “추세에 맞춰 예측을 하고 있다”고 말했다.
수급 개선은 판가 인상으로도 이어지고 있다. SKC는 3분기 대부분의 고객사와 판가 인상 협의를 마쳤다. 인상된 가격은 4분기부터 고객사별로 순차 적용되며 내년 1분기부터는 분기 전체에 반영될 예정이다. 구체적인 인상률은 용도와 사양, 지역, 물량 등에 따라 달라 공개하지 않았다.
증권가도 판가 상승과 말레이시아 생산 확대가 적자 축소로 이어질 가능성에 주목하고 있다. SK증권은 정읍공장 축소로 국내 고정비 부담이 줄고 말레이시아 공장이 전면 가동되면서 고정비 커버 효과가 나타날 것으로 전망했다. 다만 실제 수익성 개선 폭은 판가 인상 수준에 달렸다고 분석했다.
수익성 회복까지 시간이 더 필요하다는 전망도 있다. 삼성증권은 전지박 수급 개선과 가공마진 상승을 긍정적으로 평가하면서도 이차전지소재 사업의 영업적자가 2027년 상반기까지 이어질 것으로 예상했다.
SKC는 4분기 말레이시아 법인의 영업이익 흑자전환을 목표로 하고 있다. 전체 이차전지소재 사업의 흑자전환 시점은 별도로 제시하지 않았다. SK증권은 2027년 이차전지소재 사업이 92억 원의 영업이익을 낼 것으로 전망한 반면, 삼성증권은 같은 기간 15억 원의 영업손실을 예상했다. 두 증권사 모두 판가 인상과 생산거점 재편 효과로 올해보다 수익성이 개선될 것으로 봤지만, 흑자전환 시점에 대해서는 전망이 엇갈렸다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.