



SK이노, 정유·윤활유 날았다…내년 감익에도 호황 지속
SK에너지 영업이익 흑자 전환·SK엔무브 360.9% 증가…2027년 영업이익, 과거 10년 평균의 3.6배 전망


- 글자크기


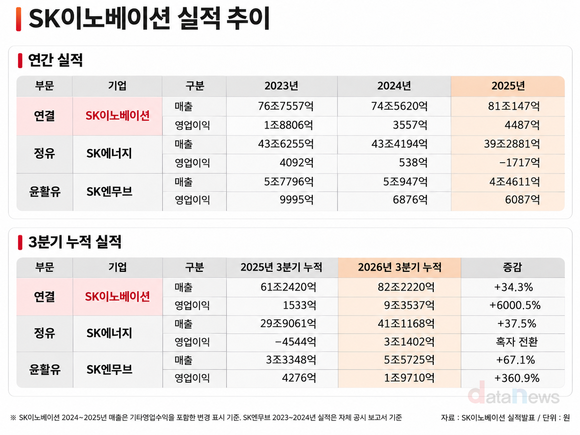
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
SK이노베이션의 정유·윤활유 사업이 중동발 공급 차질에 따른 수급 개선으로 큰 폭의 실적 반등을 기록했다. 내년에도 공급 부족에 따른 높은 수익성이 이어질 것으로 전망되지만, 올해보다 이익 감소가 예상되면서 안정적인 수익 기반 확보가 중요해지고 있다.
13일 데이터뉴스가 SK이노베이션의 실적발표를 분석한 결과, 올해 3분기 누적 매출은 82조2220억 원으로 전년 동기(61조2420억 원) 대비 34.3% 증가했다. 영업이익은 1533억 원에서 9조3537억 원으로 급증했다.
실적 개선에는 정유와 윤활유 사업이 크게 기여했다. 정유 부문의 SK에너지 3분기 누적 매출은 41조1168억 원으로 전년 동기(29조9061억 원)보다 37.5% 증가했다. 영업손익은 4544억 원 적자에서 3조1402억 원 흑자로 전환했다.
SK에너지는 2023년 4092억 원의 영업이익을 기록했으나 2024년 538억 원으로 감소했고, 지난해에는 1717억 원의 영업손실을 냈다. 올해 들어서는 중동 정유설비 가동 차질과 러시아의 경유 수출 제한 등으로 석유제품 공급이 감소하면서 정제마진이 개선됐다. 3분기 단일 영업이익은 1조2058억 원으로 전분기(6512억 원) 대비 85.2% 증가했다.
윤활유 사업을 담당하는 SK엔무브도 실적이 급증했다. 올해 3분기 누적 매출은 5조5725억 원으로 전년 동기(3조3348억 원)보다 67.1% 증가했다. 영업이익은 4276억 원에서 1조9710억 원으로 360.9% 늘었다.
SK엔무브의 연간 영업이익은 2023년 9995억 원에서 2024년 6876억 원, 2025년 6087억 원으로 감소해 왔다. 그러나 올해 중동발 공급 차질로 고급 윤활기유인 그룹3 제품의 공급 부족이 심화되면서 판매가격과 스프레드가 상승했다. 특히 3분기 영업이익은 1조906억 원으로 분기 최대치를 기록했으며, 영업이익률은 46.1%에 달했다.
문제는 공급 차질이 완화된 이후다. SK이노베이션은 3분기 실적설명회에서 종전 이후 SK엔무브의 이익 유지 가능성과 관련해 올해 수준의 영업이익을 지속하기는 쉽지 않을 것으로 내다봤다. 대신 안정적인 공급 역량을 바탕으로 장기계약을 확대해 수익 기반을 강화하겠다는 방침을 밝혔다.
SK엔무브는 지난 8월 미국 정유기업 HF싱클레어와 그룹3 윤활기유 '유베이스(YUBASE)'의 장기 공급계약을 체결했다. SK엔무브가 제품을 공급하면 HF싱클레어는 이를 자체 윤활유 생산에 활용하고, 북미 일부 지역에서 독점 유통하는 구조다. SK엔무브는 울산·스페인·인도네시아의 생산거점과 HF싱클레어의 북미 유통망을 결합해 판매 기반을 확대할 계획이다.
iM증권은 중동산 윤활기유를 공급받던 고객사들이 공급처를 변경하는 움직임을 보이는 가운데, SK엔무브가 3개국 생산거점과 여유 생산능력을 바탕으로 신규 고객 수요에 대응할 수 있다고 분석했다. HF싱클레어와의 계약도 이러한 공급망 재편의 수혜가 구체화된 사례로 평가했다.
신한투자증권은 카타르 펄(Pearl) GTL 설비가 2027년 1분기에 복구되더라도 신규 설비 리드타임에는 3~4년이 소요돼 그룹3 윤활기유 가격이 높은 수준을 유지할 것으로 내다봤다.
정유사업에서는 원유 조달 안정성이 주요 변수다. SK에너지는 중동 원유 공급 차질에 대응해 미국·캐나다·아프리카 등으로 조달처를 확대했다. 다만 중동산 원유는 여전히 경제성과 운영 효율성 측면에서 경쟁력이 있어, 향후 공급 여건과 원유 도입 비용을 고려한 최적 운영이 중요할 것으로 보인다.
정유 호황은 내년에도 이어질 가능성이 제기된다. 신영증권은 중동·러시아 정제설비의 물리적 손상과 소진된 재고가 복구되는 데 종전 이후에도 1년 이상 걸릴 것으로 분석했다. 지정학적 긴장이 완화돼 국제유가가 하락하더라도 석유제품 공급 병목이 단기간에 해소되기는 어렵다는 설명이다.
SK이노베이션도 2027년 석유사업 시황에 대해 지정학적 불확실성에 따른 높은 변동성을 예상하면서, 사태 장기화로 시황 안정화 시나리오에서도 유가와 정제마진 전망이 상향되는 추세라고 설명했다.
증권가에서는 올해보다 이익 규모가 줄더라도 과거보다 높은 수익성은 유지할 것으로 보고 있다. 신한투자증권은 SK이노베이션의 2027년 영업이익을 5조7426억 원으로 예상했다. 올해 전망치 대비 50.8% 감소하지만 2016~2025년 평균(약 1조6000억 원)의 3.6배에 해당한다.
사업별로는 정유 영업이익을 약 2조4000억 원, 윤활유 영업이익을 약 1조6000억 원으로 전망했다. 다만 중동 윤활기유 설비의 재가동과 국제유가·정제마진 변동성은 내년 수익성을 좌우할 변수로 남아 있다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.