



SK㈜, SK에코플랜트 완전 자회사화…무엇이 달라지나
최대 1조4462억 원 들여 지분 100% 확보 추진…IPO 사실상 무산, 별도 법인 유지하며 차입금 관리 과제


- 글자크기


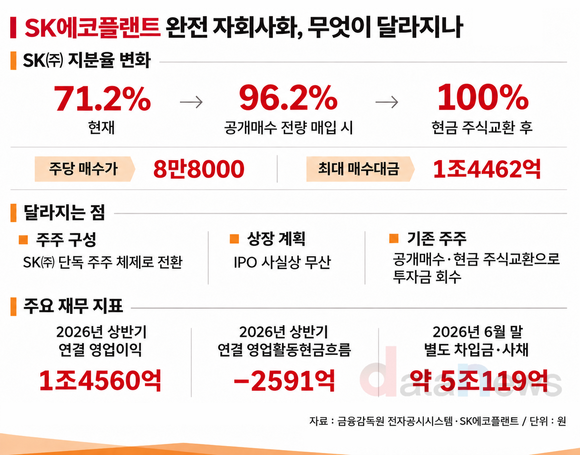
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
SK㈜가 SK에코플랜트의 지분 전량 확보를 추진하면서 소유구조와 상장 추진 방향에 변화가 생겼다. 다만 흡수합병과 달리 SK에코플랜트는 별도 법인으로 사업을 이어가며, 현금흐름 개선과 차입금 관리는 과제로 남는다.
17일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 SK에코플랜트의 반기보고서를 분석한 결과, 올해 상반기 연결 영업이익은 1조4560억 원으로 지난해 연간 영업이익(3159억 원)의 4.6배에 달했다. 반도체 사업 확대로 수익성이 개선됐지만, 같은 기간 영업활동현금흐름은 마이너스(-) 2591억 원을 기록했다.
SK㈜는 지난 4일 이사회를 열고 SK에코플랜트 잔여 보통주 1643만4638주를 주당 8만8000원에 매수하기로 했으며, 매수대금은 최대 1조4462억 원이다. 대상 주식을 모두 사들이면 발행주식 총수 기준 지분율은 71.2%에서 96.2%로 높아진다. 이후 현금 교부 방식의 포괄적 주식교환을 거쳐 지분 100%를 확보할 계획이다.
이번 절차가 마무리되면 SK㈜가 유일한 주주가 되고 SK에코플랜트는 완전 자회사로 전환된다. 이에 따라 그동안 추진해 온 기업공개(IPO)는 사실상 무산된 셈이다. 기존 주주들은 공개매수와 현금 교부 방식의 포괄적 주식교환을 통해 투자금을 회수하게 된다.
김영식 SK에코플랜트 대표는 지난 5일 주주서한에서 “자본시장의 급격한 변화 등 대내외 여건으로 인해 앞으로 상장을 추진하기가 현실적으로 어렵게 되었다”고 밝혔다. 이어 “당사는 이번 공개매수와 포괄적 주식교환을 거쳐 SK㈜의 100% 자회사로서 사업을 이어 나갈 계획”이라고 말했다.
다만 완전 자회사화가 두 회사의 합병을 뜻하지는 않는다. 이번 공시에는 흡수합병 계획이 담기지 않았다. 지분 전량을 확보하더라도 SK에코플랜트의 법인은 유지되며, 기존 차입금의 상환·차환 주체 역시 SK에코플랜트로 남는다. SK㈜가 지분을 취득하는 것만으로 채무를 직접 넘겨받는 구조는 아니다.
주식 매입대금 역시 기존 주주에게 지급되는 자금이다. SK에코플랜트에 신규 자금을 투입하는 유상증자와는 달라, 최대 1조4462억 원의 매수대금이 회사의 차입금 상환 재원으로 직접 유입되는 것은 아니다.
이에 따라 수익성 개선을 현금 창출력으로 연결하는 것이 중요하다. 상반기 영업이익이 지난해 연간 실적을 크게 웃돌았지만 영업활동현금흐름은 순유출을 기록해, 이익 증가가 영업현금 유입으로 이어지지는 못했다.
올해 6월 말 SK에코플랜트의 별도 기준 차입금과 사채는 약 5조119억 원이다. 이 가운데 2조6932억 원이 유동부채로 분류됐다. 완전 자회사화로 소유구조가 바뀌더라도 기존 차입 부담이 해소되는 것은 아닌 만큼, 차입금 만기 대응과 현금흐름 개선이 주요 재무 과제로 남는다.
성수아 기자 sa358@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.