



LG화학 석유화학, 3년 적자 끊는다…고부가 전환 속도
3분기 누적 영업이익 4157억 원으로 흑자 전환…내년 공급과잉 지속에 재적자 가능성


- 글자크기


LG화학 석유화학 부문이 3년 연속 적자에서 벗어나 올해 흑자로 전환할 전망이다. 다만 상반기 실적 개선을 이끌었던 원료가격 상승 효과가 3분기 들어 반전된 데다 제품 수요 부진과 공급과잉도 지속되면서, 고부가 제품 확대를 통한 수익성 개선이 중요해지고 있다.
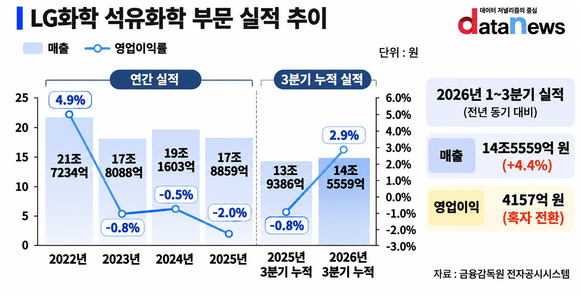
20일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 LG화학의 분기보고서를 분석한 결과, 올해 3분기 누적 석유화학 부문 매출은 14조5559억 원으로 전년 동기(13조9386억 원) 대비 4.4% 증가했다. 영업손익은 1178억 원 적자에서 4157억 원 흑자로 전환했다. 영업이익률도 -0.8%에서 2.9%로 3.7%p 상승했다.
LG화학 석유화학 부문은 2022년 1조745억 원의 영업이익을 기록했으나 2023년 1435억 원의 영업손실을 내며 적자로 전환했다. 이후 2024년 1042억 원, 2025년 3564억 원의 영업손실을 기록하며 3년 연속 적자가 이어졌다. 영업이익률도 2022년 4.9%에서 지난해 -2.0%로 하락했다.
올해 상반기에는 중동발 석유화학 제품 공급 차질과 원료가격 상승에 따른 긍정적인 재고 래깅 효과로 수익성이 크게 개선됐다. 상대적으로 낮은 가격에 확보한 원료가 생산에 투입되는 사이 제품가격이 상승하면서 이익이 늘어난 것이다. 여기에 유럽 반덤핑 관세 환급에 따른 일회성 수익도 반영되면서 상반기에 5913억 원의 영업이익을 기록했다.
하지만 3분기에는 1756억 원의 영업손실을 기록하며 적자로 돌아섰다. 원료가격 변동에 따른 역래깅 효과로 주요 제품 스프레드가 축소된 데다 운반비 증가와 환율 하락까지 겹쳤다. 이에 따라 상반기에 확보한 영업이익의 약 30%가 3분기 손실로 줄어들었다.
석유화학 제품의 수요 부진도 수익성 회복을 제약하고 있다. 특히 고부가합성수지(ABS)는 중국발 공급 증가와 저가 공세에 주요 수요처인 가전·자동차 산업의 수요 부진이 겹치면서 시황 약세가 이어지고 있다. 4분기에도 수익성 부담이 이어질 전망이다. 고유가·고금리로 고객사들의 구매 관망세가 지속되는 가운데 여수 1NCC 정기보수에 따른 기회손실도 예상된다. 증권업계에서는 4분기 석유화학 부문이 적자를 이어가면서 올해 연간 영업이익이 3분기 누적보다 줄어들 것으로 전망하고 있다.
LG화학은 범용제품 중심의 사업구조를 고부가 제품 중심으로 전환하며 수익성 개선을 추진하고 있다. 반도체 세정용 이소프로필알코올(IPA), 전기차 타이어용 고기능성 합성고무(SSBR), 초고중합 폴리염화비닐(PVC) 등의 판매를 확대하고 있다. 회사는 관련 고부가 사업의 올해 매출이 전년 대비 약 50% 증가할 것으로 예상했다.
고객사와 공동으로 소재를 개발하는 컨버팅 사업도 강화하고 있다. 지난 9월에는 폭스바겐그룹과 차세대·친환경 모빌리티 소재 개발 및 적용 확대를 위한 업무협약을 체결했다. 이와 함께 범용 석유화학 사업의 구조개편도 추진 중이며, 연내 사업재편 방향을 결정하고 계획안을 제출한다는 목표다.
다만 내년에도 석유화학 업황의 구조적 개선을 기대하기는 어려운 상황이다. LG화학에 따르면 동북아시아에서는 2031년까지 약 800만 톤의 석유화학 설비가 폐쇄될 것으로 예상되지만, 신규 증설 계획은 약 2900만 톤에 달한다. 특히 내년 에쓰오일 샤힌 프로젝트 가동으로 국내 기초유분과 폴리에틸렌(PE)의 공급과잉이 더욱 심화할 것으로 보고 있다.
증권업계에서는 LG화학 석유화학 부문의 올해 연간 흑자 전환을 전망하면서도 내년 실적에 대해서는 의견이 엇갈리고 있다. 최근 보고서를 발간한 주요 증권사 6곳 중 4곳은 내년 재적자를 예상했다. 신영증권은 내년 영업손실 1455억 원, iM증권은 810억 원을 전망했다. 반면 IBK투자증권과 상상인증권은 각각 6160억 원과 3148억 원의 영업이익을 예상했다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]
(주)데이터뉴스 | 제호 : 데이터뉴스 | 등록번호 : 서울 아 00189 | 등록일 : 2006.04.07 | 발행일 : 2001.09.03
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.
발행인· 편집인 : 오창규 | 편집국장 : 임윤규 | 청소년보호책임자 : 하정숙
발행소 : 서울 종로구 새문안로92. 1120호(신문로1가 163, 광화문오피시아) | Tel : 02-739-5788 | FAX : 02-739-5789
Copyright ⓒ 2006 by Datanews. All rights reserved.