
HD현대일렉트릭, 초고압 이어 배전사업 확대…고수익 유지할까
3분기 누적 영업이익률 24.7%, 전년보다 1.6%p 상승…북미 배전기기 수주 확대에 청주 1980억 투자
구글 검색 선호 출처로 추가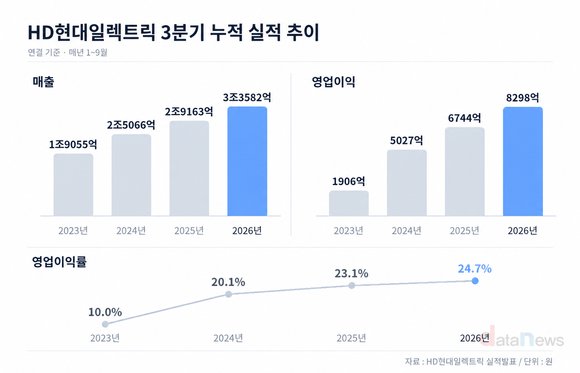
HD현대일렉트릭이 초고압 변압기 중심으로 높은 수익성을 확보한 데 이어 배전사업 확대에 나서고 있다. 전력기기 중심의 매출 구조를 다변화해 실적 변동성을 완화하고, 북미 데이터센터용 배전기기 공급을 확대해 수익성을 높인다는 구상이다.
4일 데이터뉴스가 HD현대일렉트릭의 실적발표를 분석한 결과, 올해 3분기 누적 매출은 3조3582억 원으로 전년 동기(2조9163억 원) 대비 15.2% 증가했다. 영업이익은 6744억 원에서 8298억 원으로 23.0% 늘었다. 영업이익률도 23.1%에서 24.7%로 1.6%p 상승했다.
HD현대일렉트릭의 3분기 누적 영업이익률은 2023년 10.0%에서 2024년 20.1%, 2025년 23.1%에 이어 올해 24.7%까지 높아졌다. 북미를 중심으로 초고압 변압기 수요가 확대되고 고부가 제품 판매가 늘어난 영향이다.
초고압 변압기와 고압차단기 등을 생산하는 전력기기는 HD현대일렉트릭의 주력 사업이다. 올해 3분기 누적 전력기기 매출은 1조6422억 원으로 전년 동기(1조5355억 원) 대비 6.9% 증가했다. 실적발표 기준 전체 매출에서 차지하는 비중은 48.9%로, 사업부문 가운데 가장 높았다.
HD현대일렉트릭은 전력기기 중심의 사업구조를 보완하기 위해 배전기기 사업도 확대하고 있다. 상대적으로 경기 변동에 덜 민감한 배전기기를 키워 사업 포트폴리오의 균형을 높이고, 북미 데이터센터를 중심으로 늘어나는 수요에 대응한다는 전략이다.
실제로 배전기기·신사업 매출 비중은 높아지고 있다. 올해 3분기 누적 매출은 6922억 원으로 전년 동기(5465억 원) 대비 26.7% 증가했다. 전체 매출에서 차지하는 비중도 18.7%에서 20.6%로 1.9%p 상승했다. 동시에 전력기기 매출 비중은 같은 기간 52.7%에서 48.9%로 3.8%p 낮아졌다. 다만 배전기기·신사업 매출에는 신사업인 안좌 배터리에너지저장장치(BESS) 프로젝트 실적이 상당 부분 포함됐다. 계약금액은 총 1800억 원으로, 올해 3분기 1250억 원이 반영됐다.
배전사업 확대 과정에서 수익성 유지 여부도 중요해지고 있다. 올해 3분기 단일 영업이익률은 24.1%로 전년 동기(24.8%)와 전분기(25.1%)를 모두 밑돌았다. 전분기 대비로는 북미 매출이 17.3% 감소한 영향이 컸으며, 상대적으로 저수익인 국내 BESS 매출 확대와 환율 하락도 영향을 미친 것으로 풀이된다.
다만 회사는 북미 배전기기의 수익성이 기존 전력기기와 큰 차이가 없다고 설명했다. HD현대일렉트릭은 3분기 실적발표 컨퍼런스콜에서 국내 배전 물량과 북미 전력기기 사이에는 영업이익률 차이가 있지만, 북미 물량끼리 비교하면 전력기기와 배전기기의 수익성 차이가 크지 않다고 밝혔다.
이에 따라 북미 배전기기 매출 비중을 높여 배전사업의 수익성을 개선한다는 방침이다. 회사에 따르면 북미 사업의 영업이익률은 올해 1~3분기 연속 상승했으며, 판매가격도 지속해서 높아지고 있다.
북미 데이터센터용 배전변압기 수주 확대는 생산능력 확충으로 이어지고 있다. HD현대일렉트릭은 지난 7월 북미 빅테크 A사와 약 1조1212억 원 규모의 전력·배전기기 장기공급 기본계약을 체결했다. 회사는 기존 연간 1000억~1200억 원 수준인 배전변압기 매출이 해당 계약에 힘입어 2027년 최대 약 3000억 원까지 증가할 것으로 예상하고 있다.
회사는 2028년부터 기존 울산공장의 생산능력만으로 대형 프로젝트 물량을 모두 소화하기 어렵다고 판단해 청주 배전캠퍼스에 1980억 원을 추가 투자하기로 했다. 지난해 완료한 1단계 투자가 중저압차단기 생산능력 확대에 집중됐다면, 이번 2단계 투자는 북미 데이터센터용 배전변압기 생산시설 구축이 핵심이다.
1차 생산시설은 2028년 7월, 2차 생산시설은 2029년 6월 준공을 목표로 한다. 회사는 이번 투자를 통해 연간 매출 기준 2500억 원의 생산능력을 확대하고, 2028년 배전사업 매출 1조1000억 원 이상을 달성한다는 목표다.
박혜연 기자 phy@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - HD현대일렉트릭 배전기기 실적 반등…데이터센터 수주↑ (2026/08/06)
- - HD현대일렉트릭, 북미 변압기 공급 부족 속 ‘4조 클럽’ 입성 (2026/02/04)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.