
[그래픽=데이터뉴스가 추출한 데이터를 기반으로 AI가 생성]
호텔신라가 실적 회복세를 이어가고 있다. 영업이익이 큰 폭으로 증가하면서 내실 강화에 무게를 둔 사업 운영이 성과를 내고 있다는 평가다.
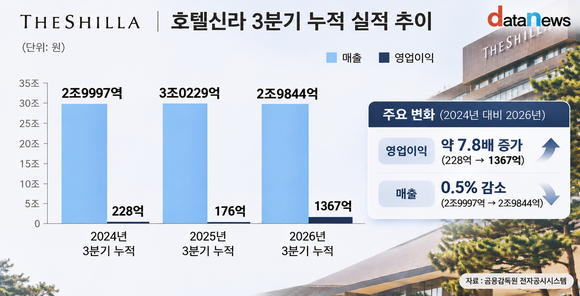
4일 데이터뉴스가 금융감독원 전자공시시스템에 공시된 호텔신라의 잠정 실적을 분석한 결과, 올해 3분기 영업이익은 552억 원으로 전년 동기 대비 382.4% 증가했다. 1~3분기 누적 영업이익은 지난해 176억 원에서 올해 1367억 원으로 약 7.8배 늘었다.
최근 3년간 실적을 비교하면 수익성 개선이 더욱 두드러진다. 호텔신라의 1~3분기 누적 매출은 2024년 2조9997억 원에서 2025년 3조229억 원으로 소폭 증가한 뒤 올해 2조9844억 원으로 감소했다. 같은 기간 영업이익은 228억 원에서 176억 원으로 줄었다가 올해 1367억 원으로 급증했다. 2024년과 비교하면 매출은 0.5% 감소했지만 영업이익은 약 6배로 늘어난 셈이다.
영업이익률도 뚜렷한 회복세를 보였다. 2024년 1~3분기 0.8%였던 영업이익률은 지난해 0.6%로 하락했지만 올해 4.6%까지 상승했다. 2년 만에 3.8%p 개선된 것으로, 매출 규모가 크게 달라지지 않은 상황에서 이익 창출 능력이 강화됐다는 의미다.
분기별 실적에서도 개선 흐름이 이어졌다. 호텔신라의 올해 3분기 영업이익은 552억 원으로 지난해 같은 기간보다 382.4% 증가했다. 1~3분기 누적 영업이익의 약 40%를 3분기에 거두면서 하반기에도 수익성 회복세를 이어갔다.
실적 개선의 주요 배경으로는 면세사업의 비용 구조 개편이 꼽힌다. 호텔신라는 지난 4월 인천국제공항 제1여객터미널의 DF1 면세점 운영을 종료했다. 높은 임대료 부담으로 수익성 확보에 어려움을 겪었던 사업장에서 철수하면서 고정비 부담을 줄인 것이다.
공항 면세점은 국제선 이용객을 대상으로 대규모 매출을 확보할 수 있지만 임대료와 인건비 등 운영비 부담이 크다. 특히 여객 수가 증가하더라도 면세품 구매가 이에 비례해 늘어나지 않으면 수익성을 확보하기 어렵다.
호텔신라는 수익성이 낮은 사업장을 정리하는 대신 남아 있는 면세사업의 운영 효율을 높이는 방향으로 사업 구조를 조정했다. 이에 따라 면세사업의 매출 규모는 축소됐지만 비용 절감 효과가 전사 영업이익 개선에 긍정적으로 작용한 것으로 풀이된다.
호텔·레저 부문의 성장도 이익 확대를 뒷받침했다. 외국인 관광객 증가와 여름철 성수기 수요가 맞물리면서 호텔 객실과 부대시설 이용이 늘어난 것이 실적 개선에 영향을 미쳤다.
호텔신라의 올해 상반기 호텔·레저 부문 영업이익은 329억 원으로 전년 동기 대비 46.2% 증가했다. 면세사업의 수익성 개선과 함께 호텔·레저 사업이 안정적인 이익 기반으로 자리 잡고 있는 모습이다.
호텔사업은 객실 점유율과 평균 객실 판매단가가 높아질수록 수익성이 개선되는 구조다. 기존 시설과 인력을 활용해 추가 매출을 확보할 수 있어 객실 수요 증가가 영업이익 확대로 이어질 수 있다.
호텔신라가 비용 절감을 통한 수익성 개선에 이어 면세사업의 경쟁력 회복과 호텔·레저 부문의 성장세를 이어갈 수 있을지 주목된다.
오수민 기자 osm365@datanews.co.kr
[ⓒ데이터저널리즘의 중심 데이터뉴스 - 무단전재 & 재배포 금지]


- 관련기사
- - 호텔신라, 수익성 전략 적중…영업이익 13배↑ (2026/08/11)
- - 자산 대신 운영…호텔신라의 해외 호텔 사업 전략 (2026/07/03)
많이 본 뉴스


Copyright © Datanews Corp. All Rights Reserved.